

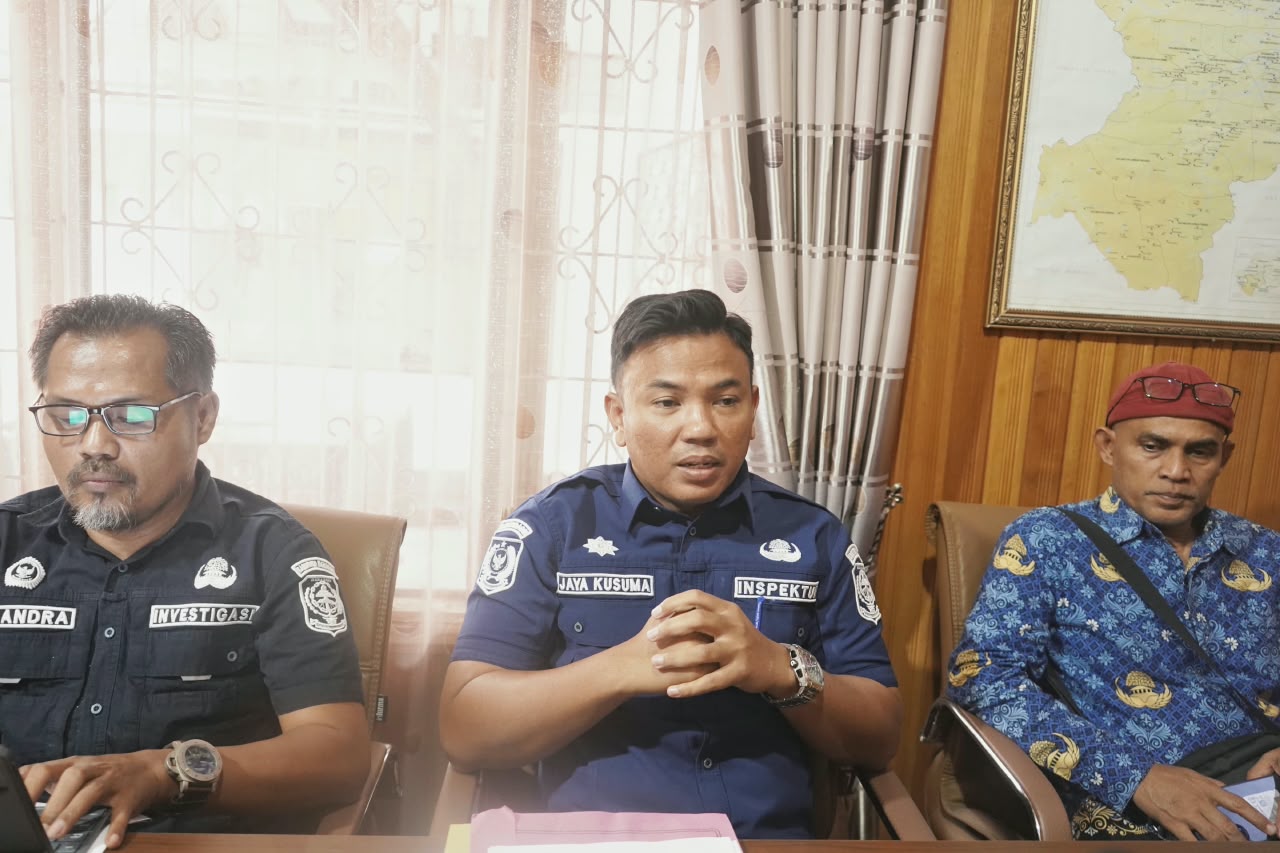
BANGKO | JWI – Inspektorat Kabupaten Merangin menjelaskan secara rinci kronologi pemeriksaan pengelolaan Dana Bantuan Operasional Sekolah (BOS) di SDN 253 Bangko. Penjelasan tersebut disampaikan untuk meluruskan polemik dan kesimpangsiuran informasi yang berkembang di media massa terkait hasil pemeriksaan terhadap sekolah tersebut.
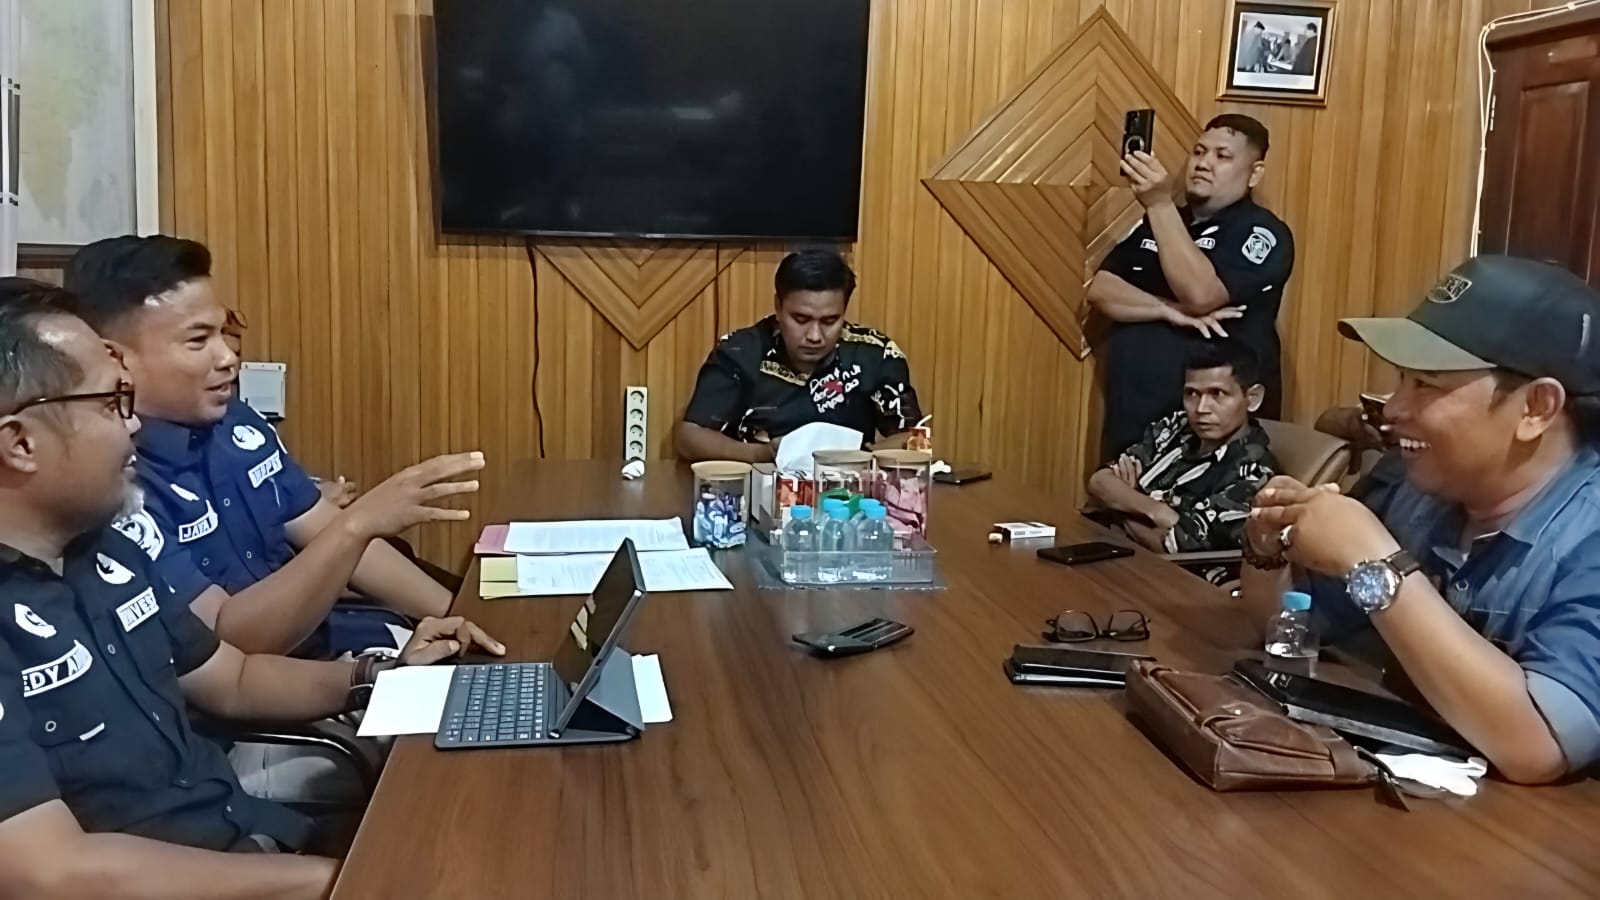
Keterangan itu disampaikan Inspektorat Kabupaten Merangin dalam konferensi pers di Kantor Inspektorat Merangin, Kamis (1/10/2026).
Inspektur Inspektorat Kabupaten Merangin, Jaya Kusuma, mengatakan proses pemeriksaan terhadap SDN 253 Bangko bermula dari pengawasan rutin terhadap pengelolaan keuangan sekolah di Kabupaten Merangin.
Menurut Jaya, Inspektorat sebelumnya menerbitkan Surat Tugas (ST) pemeriksaan reguler pada 12–26 Januari 2026 untuk memeriksa pengelolaan Dana BOS pada seluruh jenjang SD dan SMP di wilayah Kecamatan Bangko.
Dari seluruh sekolah yang menjadi objek pemeriksaan, SDN 253 Bangko yang saat itu dipimpin Kepala Sekolah Susmarni disebut menjadi satu-satunya sekolah yang belum menyerahkan dokumen Surat Pertanggungjawaban (SPJ) hingga batas waktu pemeriksaan berakhir.
Kondisi tersebut kemudian dituangkan dalam Laporan Hasil Pemeriksaan (LHP) awal. Tim auditor merekomendasikan agar pengelolaan keuangan SDN 253 Bangko ditindaklanjuti melalui pemeriksaan investigatif.
Namun, rekomendasi tersebut tidak serta-merta dijalankan.
Jaya Kusuma mengatakan dirinya memilih memberikan kesempatan pembinaan terlebih dahulu kepada pihak sekolah. Keputusan itu dibahas bersama Inspektur Pembantu (Irban) dan auditor di lingkungan Inspektorat.
“Pada saat itu kami tidak langsung membawa ke investigasi. Kami memberikan kesempatan pembinaan terlebih dahulu,” ujar Jaya.
Pada 9–12 Juni 2026, Inspektorat kemudian melayangkan surat pemanggilan resmi kepada Susmarni untuk meminta klarifikasi sekaligus memastikan kesanggupan pihak sekolah menyerahkan dokumen SPJ.
Setelah pemanggilan tersebut, Susmarni datang ke Kantor Inspektorat dan menyerahkan dokumen SPJ. Menindaklanjuti penyerahan dokumen tersebut, Inspektorat menerbitkan Surat Perintah Tugas (SPT) lanjutan tertanggal 16 Juni 2026.
SPT tersebut menjadi dasar bagi tim Irban Wilayah untuk melakukan pengolahan data, verifikasi dokumen, serta uji petik langsung di lapangan.
Namun, proses pemeriksaan di SDN 253 Bangko kembali menghadapi kendala.
Jaya mengatakan, ketika tim auditor melakukan pemeriksaan fisik dan konfirmasi dokumen di sekolah, Kepala Sekolah maupun Bendahara Sekolah tidak hadir untuk mendampingi proses pemeriksaan.
Menurut dia, saat tim berada di lokasi, hanya operator Dana BOS sekolah yang berada di tempat. Operator tersebut disebut belum dapat memberikan penjelasan teknis yang dibutuhkan auditor terkait sejumlah bukti transaksi dan pertanggungjawaban keuangan.
“Kami terkendala di situ karena tidak bisa berkomunikasi dengan baik dengan Ibu Susmarni. Operator pun tidak mampu menghadirkan beliau. Saat tim turun terakhir kali ke sekolah, laporan yang saya terima beliau beralasan sedang berada di kebun di daerah Siau,” kata Jaya.
Jaya menyayangkan kesempatan klarifikasi yang diberikan Inspektorat tidak dimanfaatkan secara maksimal oleh pihak sekolah.
Ia mengatakan ruang klarifikasi sebenarnya tetap terbuka, baik ketika tim auditor melakukan pemeriksaan di lapangan maupun sebelum LHP disahkan.
Jaya juga meluruskan informasi yang menyebut pemeriksaan Inspektorat berkaitan dengan persoalan pelantikan kepala sekolah.
“Pelantikan kepala sekolah itu sepenuhnya ranah Dinas Pendidikan, bukan Inspektorat. Kami murni menangani persoalan SPJ yang belum disampaikan,” tegasnya.
Perbedaan Temuan BPK dan Inspektorat
Dalam konferensi pers tersebut, Inspektorat Merangin juga menjelaskan mengenai adanya perbedaan nilai temuan pemeriksaan antara Badan Pemeriksa Keuangan (BPK) dan Inspektorat yang disebut sekitar Rp61 juta.
Inspektur Pembantu (Irban) 2 Inspektorat Merangin, Junaidi, menjelaskan perbedaan tersebut berkaitan dengan ruang lingkup pemeriksaan, waktu pemeriksaan, serta kelengkapan dokumen yang tersedia saat pemeriksaan dilakukan.
Menurut Junaidi, ketika BPK melakukan pemeriksaan di Kabupaten Merangin, pihak SDN 253 baru menyerahkan dokumen SPJ pada hari terakhir pemeriksaan atau saat exit meeting.
Karena keterbatasan waktu, kata dia, BPK belum dapat melakukan pemeriksaan secara mendalam terhadap seluruh dokumen tersebut. Berkas kemudian dititipkan kepada Inspektorat untuk ditindaklanjuti.
“Perbedaan temuan itu bisa terjadi karena ruang lingkup pemeriksaan, masa pemeriksaan, dan kelengkapan bukti transaksi yang diperoleh masing-masing instansi berbeda,” jelas Junaidi.
Sementara terkait perbedaan perhitungan harga konsumsi, termasuk adanya angka Rp12.500 dibandingkan dengan anggaran Rp30.000, Jaya menjelaskan bahwa pemeriksaan dilakukan dengan terlebih dahulu mencermati dokumen penganggaran yang tercatat dalam aplikasi ARKAS dan DPA.
Pemeriksaan tersebut untuk memastikan apakah anggaran yang tercantum diperuntukkan bagi makanan berat atau kudapan (snack).
Jaya mengatakan, apabila pihak sekolah memiliki bukti transaksi tambahan dari toko atau penyedia, dokumen tersebut dapat disampaikan kepada Inspektorat untuk diverifikasi.
“Kalau memang ada kekeliruan atau ada bukti tambahan dari toko maupun penyedia, silakan kepala sekolah datang membawa bukti riil tersebut. Kami akan verifikasi bersama,” katanya.
Inspektorat Tetapkan Audit Investigatif
Selain persoalan dokumen SPJ, Inspektorat juga menerima aduan terkait dugaan kesalahan administratif dalam LHP pemeriksaan reguler sebelumnya.
Menindaklanjuti aduan tersebut, Jaya Kusuma memerintahkan tim internal melakukan telaah terhadap hasil pemeriksaan.
Dari telaah tersebut, Inspektorat menyimpulkan diperlukan pendalaman, penajaman, serta pembuktian materiil yang lebih memadai.
Atas dasar itu, pemeriksaan terhadap pengelolaan keuangan SDN 253 Bangko kemudian ditingkatkan menjadi audit investigatif.
Audit tersebut akan dilakukan oleh tim khusus dari divisi investigasi dan tidak lagi ditangani oleh tim Irban Wilayah.
“Dengan berjalannya audit investigatif ini, maka LHP yang digunakan kelak sebagai acuan tindak lanjut adalah LHP hasil audit investigatif. Tingkatannya lebih tinggi, metodenya lebih terukur, dan pembuktiannya lebih mendalam,” jelas Jaya.
Jaya menegaskan, keputusan melakukan audit investigatif bukan karena tekanan pemberitaan media, sikap vokal kepala sekolah, maupun persoalan pribadi.
Ia menyebut pemeriksaan tersebut semata-mata berkaitan dengan pertanggungjawaban pengelolaan keuangan negara.
“Saya pastikan tidak ada unsur dendam sama sekali, kenal secara pribadi pun tidak. Ini murni soal pengelolaan keuangan negara yang harus dipertanggungjawabkan secara transparan,” tegasnya.
Jaya menambahkan, audit investigatif tidak dimaksudkan untuk membenarkan LHP sebelumnya maupun mencari-cari kesalahan pihak sekolah.
Menurutnya, pemeriksaan akan berfokus pada pembuktian berdasarkan dokumen dan fakta yang ditemukan di lapangan.
“Audit investigatif ini tidak bertujuan membenarkan LHP lama atau mencari-cari kesalahan, melainkan meluruskan yang menyimpang. Jika dalam investigasi nanti semua dokumen terbukti lengkap dan sah, tentu sekolah aman. Namun jika ada penyimpangan, wajib dikembalikan ke kas negara,” pungkas Jaya. (*).
Reporter: Afadal